
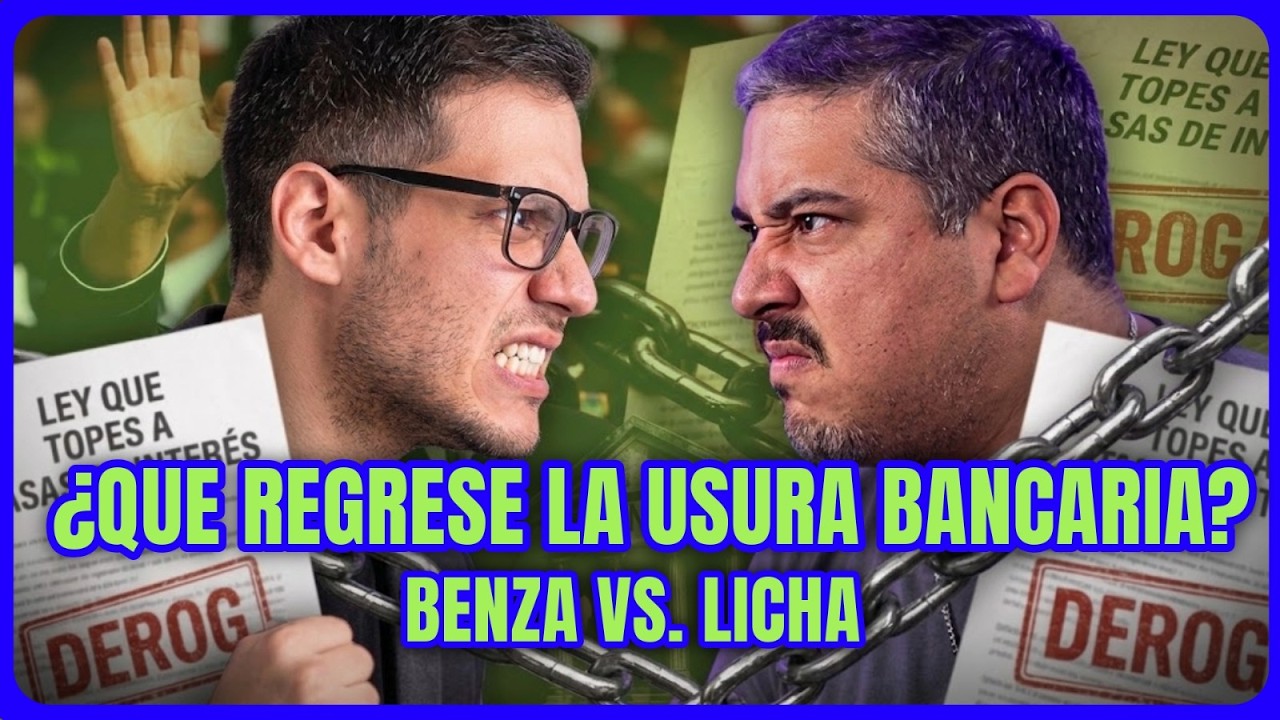
¿Deben mantenerse los topes a las tasas de interés o eliminarlos permitiría que entren más competidores al sistema financiero peruano? Paolo Benza y Lisandro Bonilla se sientan frente a frente en ContraAtaque para debatir una discusión que afecta directamente al crédito de millones de peruanos.
Lisandro sostiene que los topes constituyen una barrera adicional para atender a clientes de mayor riesgo y que, junto con otras regulaciones del sistema bancario, pueden terminar excluyendo personas del crédito formal. Paolo plantea lo contrario: que en un mercado altamente concentrado, eliminar el límite sin resolver antes la falta de competencia puede dejar a los consumidores expuestos a tasas todavía mayores.
El debate entra de lleno a los números. Revisamos cifras y estudios citados durante el programa sobre personas excluidas del sistema financiero, clientes que tenían tasas superiores al tope, evolución de las tasas promedio y la diferencia entre bancos, financieras y cajas.
¿Los topes beneficiaron a más personas de las que perjudicaron? ¿Las tasas que pagan los demás clientes aumentaron como consecuencia de la regulación o intervinieron otros factores? Benza y Bonilla confrontan sus lecturas de la data y discuten qué conclusiones pueden extraerse realmente de ella.
También hablamos del llamado oligopolio bancario. Ambos coinciden en que existe un problema de concentración y falta de competencia, pero discrepan sobre la solución: Bonilla propone reducir barreras para permitir la entrada de nuevos actores; Benza sostiene que la regulación puede seguir siendo necesaria mientras el mercado continúe teniendo pocos competidores relevantes.
La discusión llega además al crédito informal y al gota a gota. ¿Las personas terminan recurriendo a esos préstamos porque fueron expulsadas del sistema formal o buena parte de ellas nunca habría podido acceder a la banca independientemente de los topes?
Y discutimos algo todavía más general: ¿los controles de precios siempre generan efectos negativos? Paolo utiliza el mercado de telecomunicaciones como ejemplo de una regulación que, según su argumento, permitió mayor competencia, mientras Lisandro cuestiona que ese razonamiento pueda trasladarse al mercado financiero.
Además: Reino Unido, Nueva York, Chile y otros ejemplos internacionales; el papel del BCRP; costos operativos y evaluación crediticia; informalidad; Open Finance; billeteras digitales y el reto de bancarizar a un país donde buena parte de la economía todavía funciona fuera de la formalidad.
💥 APOYA NUESTRO TRABAJO INDEPENDIENTE:
Únete al Patreon para contenido exclusivo y extras:
👉 https://patreon.com/LaContraPodcast
—
📌 CONTENIDO DEL VIDEO:
0:00 Inicio y problemas de audio
5:28 Arranca ContraAtaque
6:44 Lisandro Bonilla entra al debate
9:05 ¿Por qué Lisandro quiere eliminar los topes?
10:45 Paolo: competencia bancaria y concentración del mercado
13:30 ¿Existe un oligopolio bancario en el Perú?
21:43 BCRP: exclusión financiera y topes a las tasas
24:00 ¿Hubo más beneficiados o más excluidos?
28:18 ¿Subieron las tasas después de imponer los topes?
37:00 Bancos, financieras, cajas y costos del crédito
42:25 Gota a gota y crédito informal
47:20 ¿Regular precios siempre sale mal?
53:40 IPE: ¿quiénes realmente recurren al crédito informal?
1:02:35 Reino Unido, EE.UU., Chile y los topes internacionales
1:07:55 Costos operativos, informalidad y bancarización
1:19:00 Benza y Bonilla confrontan sus conclusiones
1:28:27 Próximo debate y cierre
—
📲 SÍGUENOS Y ÚNETE A LA COMUNIDAD:
✅ Canal de WhatsApp:
https://www.whatsapp.com/channel/0029VaekKbGC6ZvkdQtPT32c
🎧 Escúchanos también en Spotify:
💬 Después de escuchar los dos argumentos: ¿qué dato o razonamiento del debate les pareció más importante para decidir si los topes deberían mantenerse, modificarse o eliminarse?
Los leo en los comentarios.
Suscríbete al canal para no perderte los próximos #ContraAtaque.
—
Toda la música:
https://www.pond5.com
#ContraAtaque #TasasDeInteres #Bancos #BCRP #Credito #LisandroBonilla #PaoloBenza #EconomiaPeruana
source
